金税四期与全面数字化电子发票(数电票)企业合规应对方案
围绕金税四期“以数治税”与全面数字化电子发票(数电票)的落地要求,信硕提供从发票全生命周期管理、进销项税协同、申报对账到电子会计档案归档的一体化合规方案。通过与 SAP 深度集成,实现开票、收票、申报、归档全链路数字化,帮助企业降低税务风险、提升申报效率与合规透明度(实际效果依企业现状而定)。
随着金税四期全面推行,税务机关依托“以数治税、以票管税、多部门数据联网”的新治理模式,对企业发票、申报与资金流向开展穿透式监管。全面数字化电子发票(数电票)取代纸质发票、全流程电子化已成定局,企业财税合规正从“人工核对”走向“数据闭环”。
信硕金税四期与数电票企业合规应对方案,围绕开票、收票、申报、归档全链路,帮助企业在 SAP 体系内实现发票与税务业务的一体化、自动化与可审计,降低合规风险、提升申报效率。
政策背景:从“以票管税”到“以数治税”
企业合规风险点
进销项发票分散
进项、销项发票管理分散,税额核对依赖人工,易产生漏取、错抵与进销项不匹配。
账票数据不一致
申报数据与账务、发票数据不一致,对账难、补报与处罚风险上升。
电子档案不合规
电子会计档案归档不合规,无法满足税务稽查对数据闭环与留存时限的要求。
多主体数据割裂
多主体、多税号、多系统并存,缺乏统一的数据视图与治理机制。
数电票落地要点
信硕应对方案
与 SAP 深度集成
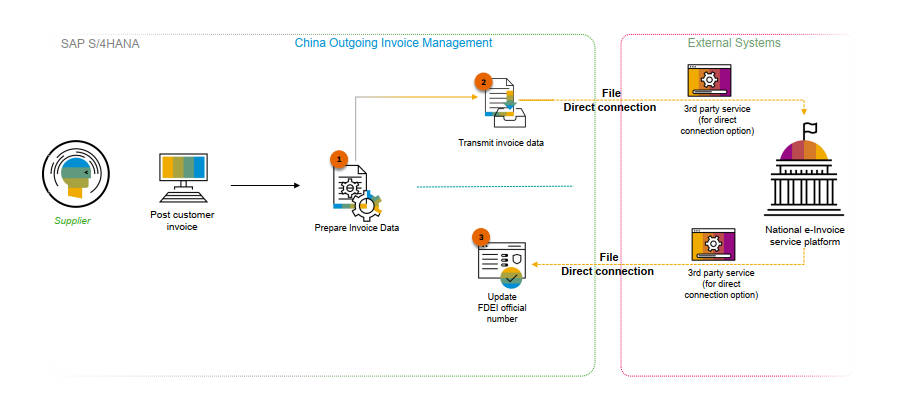
对接电子发票平台、税企直连与开票接口,打通销售、采购、财务与税务模块。
进销项一体化
统一管理进项、销项发票,自动完成税额核对与进项转出处理。
申报对账与审计追溯
构建申报数据与总账、发票数据的自动对账与异常识别,形成可审计的全链路留痕。
实施路径与价值
信硕采用”现状诊断 → 蓝图设计 → 试点上线 → 全面推广 → 持续运维”的分阶段实施路径,结合企业现有 SAP 架构与业务特点,提供可落地的定制方案。通过本方案,企业可实现开票收票自动化、申报对账透明化、税务风险可控化,帮助提升财税团队人效与合规稳健性(实际效果依企业现状而定)。
如需结合企业现状开展金税四期与数电票差距评估与路线设计,欢迎联系信硕顾问团队获取针对性建议。